Phân tích báo cáo tài chính doanh nghiệp không chỉ là đọc doanh thu, lợi nhuận hay tính vài tỷ số tài chính, mà là tìm lời giải cho câu hỏi: doanh nghiệp đang tạo ra giá trị thực hay chỉ thể hiện những con số đẹp trên sổ sách?
Dưới góc nhìn kế toán – kiểm toán, lợi nhuận cần được đối chiếu với dòng tiền, tăng trưởng doanh thu phải được xem xét cùng khả năng thu hồi công nợ, còn quy mô tài sản cần được đặt cạnh chất lượng tài sản và nghĩa vụ nợ. Một doanh nghiệp báo lãi vẫn có thể chịu áp lực thanh khoản và chính khoảng cách giữa lợi nhuận với tiền thu về là điểm đáng đào sâu.
Bài viết này sẽ hướng dẫn bạn kết nối Báo cáo tình hình tài chính, báo cáo kết quả hoạt động kinh doanh, báo cáo lưu chuyển tiền tệ và thuyết minh để đánh giá khả năng thanh toán, hiệu quả hoạt động, chất lượng lợi nhuận và rủi ro tài chính.
Đọc ba báo cáo tài chính để hiểu doanh nghiệp sở hữu gì, kiếm tiền ra sao và tạo tiền thế nào
Muốn đánh giá đúng sức khỏe doanh nghiệp, không nên chỉ nhìn vào lợi nhuận. Cần đọc đồng thời Báo cáo tình hình tài chính, báo cáo kết quả hoạt động kinh doanh và báo cáo lưu chuyển tiền tệ để biết doanh nghiệp đang có gì, lợi nhuận đến từ đâu và tiền thực tế có về hay không.
Mỗi báo cáo trả lời một câu hỏi khác nhau. Khi đối chiếu chéo, người đọc có thể phát hiện những điểm cần kiểm tra như công nợ tăng bất thường, tồn kho khó luân chuyển, lợi nhuận không đi cùng dòng tiền hoặc doanh nghiệp đang phụ thuộc quá nhiều vào nợ ngắn hạn.
Theo Luật Kế toán 2015 đã được sửa đổi, bổ sung, báo cáo tài chính được lập trên số liệu sau khi khóa sổ kế toán và báo cáo tài chính năm phải được nộp cho cơ quan nhà nước có thẩm quyền trong thời hạn 90 ngày kể từ ngày kết thúc kỳ kế toán năm. Biểu mẫu, nơi nhận và các yêu cầu cụ thể còn phụ thuộc chế độ kế toán và loại hình doanh nghiệp.
Báo cáo nào trả lời câu hỏi nào?
| Báo cáo | Phản ánh | Câu hỏi chính |
| Báo cáo tình hình tài chính | Tài sản, nợ phải trả và vốn chủ sở hữu tại một thời điểm | Doanh nghiệp đang có gì và đang nợ gì? |
| Báo cáo kết quả hoạt động kinh doanh | Doanh thu, chi phí và lợi nhuận trong một kỳ | Doanh nghiệp kiếm tiền ra sao? |
| Báo cáo lưu chuyển tiền tệ | Tiền thu, tiền chi theo từng nhóm hoạt động | Lợi nhuận có chuyển thành tiền không? |
Ba báo cáo có quan hệ chặt chẽ với nhau. Doanh thu và chi phí tạo ra lợi nhuận trên báo cáo kết quả kinh doanh, nhưng việc thu tiền từ khách hàng, trả tiền cho nhà cung cấp hoặc đầu tư tài sản lại quyết định số dư tiền trên Báo cáo tình hình tài chính và dòng tiền trong báo cáo lưu chuyển tiền tệ.
1. Báo cáo tình hình tài chính: doanh nghiệp đang sở hữu gì?
Báo cáo tình hình tài chính phản ánh tài sản và nguồn hình thành tài sản tại một thời điểm, thường là ngày cuối kỳ kế toán. Công thức nền tảng cần luôn được kiểm tra là:
Tổng tài sản = Nợ phải trả + Vốn chủ sở hữu
Phần tài sản cho biết nguồn lực doanh nghiệp đang nắm giữ, gồm tiền và tương đương tiền, khoản phải thu, hàng tồn kho, tài sản cố định, chi phí trả trước và các tài sản dài hạn khác. Phần nguồn vốn cho biết những tài sản đó được tài trợ bằng vốn vay, công nợ phải trả hay vốn của chủ sở hữu.
Khi rà soát, không nên chỉ nhìn tổng tài sản tăng hay giảm. Cần xem tài sản đang tập trung ở đâu và chất lượng của từng khoản mục có hợp lý với hoạt động thực tế hay không.
- Tiền và tương đương tiền: Có đủ để đáp ứng các khoản đến hạn trong ngắn hạn không? Số dư lớn nhưng không có đối chiếu ngân hàng hoặc phát sinh bất thường cũng cần kiểm tra.
- Khoản phải thu: Tăng nhanh hơn doanh thu có thể cho thấy doanh nghiệp bán chịu nhiều hơn, thu hồi tiền chậm hoặc ghi nhận doanh thu chưa phù hợp.
- Hàng tồn kho: Tồn kho tăng nhưng doanh thu không tăng tương ứng có thể phản ánh hàng chậm luân chuyển, sai lệch kiểm kê hoặc chưa xử lý dự phòng phù hợp.
- Tài sản cố định: Cần đối chiếu với hợp đồng mua, hóa đơn, biên bản bàn giao, hồ sơ đưa vào sử dụng và bảng phân bổ khấu hao.
- Nợ ngắn hạn: So sánh với tiền, phải thu có khả năng thu hồi và dòng tiền kinh doanh để đánh giá áp lực thanh toán.
- Nợ dài hạn và vốn chủ sở hữu: Cho biết mức độ phụ thuộc vào vốn vay và khả năng tự tài trợ của doanh nghiệp.
Một lỗi dễ gặp là sổ chi tiết công nợ, hàng tồn kho hoặc tài sản cố định không khớp với số tổng hợp trên sổ cái. Nếu chỉ sửa số trên báo cáo mà không truy ngược chứng từ và bút toán, bộ báo cáo có thể cân đối về mặt công thức nhưng vẫn thiếu độ tin cậy.
2. Báo cáo kết quả kinh doanh: doanh nghiệp kiếm tiền ra sao?
Báo cáo kết quả hoạt động kinh doanh phản ánh doanh thu, chi phí và lợi nhuận trong một kỳ kế toán. Công thức cơ bản là:
Lợi nhuận = Doanh thu − Chi phí
Tuy nhiên, con số lợi nhuận chỉ có ý nghĩa khi biết nó được tạo ra từ hoạt động nào. Khi đọc báo cáo, nên đi theo trình tự từ doanh thu thuần đến giá vốn, lợi nhuận gộp, chi phí bán hàng, chi phí quản lý, chi phí tài chính, lợi nhuận trước thuế và lợi nhuận sau thuế.
Các điểm cần kiểm tra gồm:
- Doanh thu thuần: Có ghi nhận đúng kỳ, đúng đối tượng và có đủ căn cứ giao hàng, nghiệm thu hoặc hoàn thành dịch vụ không?
- Giá vốn hàng bán: Có phản ánh đúng lượng hàng đã bán hoặc chi phí trực tiếp của dịch vụ không?
- Lợi nhuận gộp: Biên lợi nhuận thay đổi do giá bán, giá vốn, cơ cấu sản phẩm hay do hạch toán thiếu chi phí?
- Chi phí bán hàng và quản lý: Có khoản nào ghi nhận dồn vào cuối năm, thiếu căn cứ kế toán hoặc chưa phân bổ đúng kỳ không? Việc được trừ khi tính thuế cần đánh giá riêng theo pháp luật thuế.
- Chi phí tài chính: Lãi vay, chênh lệch tỷ giá và các khoản liên quan có phù hợp với dư nợ thực tế không?
- Thu nhập khác: Có phát sinh từ thanh lý tài sản, xử lý công nợ hoặc khoản bất thường làm lợi nhuận tăng đột biến không?
Qua thực tế triển khai, doanh nghiệp dễ đánh giá quá cao kết quả kinh doanh khi chỉ nhìn lợi nhuận sau thuế. Một khoản thu nhập từ thanh lý tài sản hoặc hoàn nhập dự phòng có thể làm lợi nhuận tăng, nhưng không phản ánh năng lực tạo doanh thu thường xuyên của hoạt động cốt lõi.
3. Báo cáo lưu chuyển tiền tệ: lợi nhuận có thành tiền không?
Báo cáo lưu chuyển tiền tệ theo dõi dòng tiền vào và ra theo ba nhóm:
- CFO: Dòng tiền từ hoạt động kinh doanh.
- CFI: Dòng tiền từ hoạt động đầu tư.
- CFF: Dòng tiền từ hoạt động tài chính.
Lợi nhuận kế toán được ghi nhận theo cơ sở dồn tích, còn dòng tiền phản ánh thời điểm doanh nghiệp thực tế thu hoặc chi tiền. Vì vậy, doanh nghiệp có thể báo lãi nhưng vẫn thiếu tiền nếu đã ghi nhận doanh thu nhưng chưa thu được công nợ, hoặc đã phát sinh lợi nhuận nhưng phải chi nhiều cho tồn kho và các khoản trả trước.
Một số mối liên hệ cần đặc biệt chú ý:
- Khoản phải thu tăng thường làm giảm dòng tiền từ hoạt động kinh doanh.
- Khoản phải trả tăng có thể tạm thời làm tăng dòng tiền kinh doanh vì doanh nghiệp chưa thanh toán cho nhà cung cấp.
- Chi đầu tư tài sản cố định lớn làm dòng tiền đầu tư âm và có thể làm giảm lượng tiền tự do.
- Dòng tiền tài chính dương do vay mới không đồng nghĩa hoạt động kinh doanh đang tạo tiền.
- CFO âm kéo dài trong khi lợi nhuận dương cần được giải thích bằng biến động công nợ, tồn kho, khoản trả trước hoặc các khoản điều chỉnh khác.
Ví dụ minh họa:
| Chỉ tiêu | Năm 1 | Năm 2 | Nhận xét |
| Doanh thu | 100 tỷ | 125 tỷ | Tăng 25% |
| Khoản phải thu | 20 tỷ | 32 tỷ | Tăng 60% |
| Lợi nhuận sau thuế | 8 tỷ | 8,8 tỷ | Tăng 10% |
| CFO | 9 tỷ | -3 tỷ | Chất lượng dòng tiền suy giảm |
Trong trường hợp này, doanh thu tăng nhưng phải thu tăng nhanh hơn nhiều, lợi nhuận chỉ tăng nhẹ và dòng tiền kinh doanh chuyển sang âm. Đây là dấu hiệu cần kiểm tra chính sách bán chịu, tuổi nợ, khả năng thu hồi công nợ và tính đúng kỳ của doanh thu.
Phân tích báo cáo tài chính giúp nhận diện sức khỏe doanh nghiệp. Nếu cần số liệu chính xác, minh bạch, bạn có thể tham khảo dịch vụ kiểm toán báo cáo tài chính
Kiểm tra trước khi ký và nộp
Trước khi người đại diện doanh nghiệp ký hồ sơ, cần thực hiện kiểm tra chéo thay vì chỉ xem báo cáo đã cân đối hay chưa.
- Đối chiếu số dư tiền gửi ngân hàng trên sổ kế toán với sao kê đến ngày cuối kỳ và làm rõ các khoản chênh lệch nếu có.
- Kiểm tra công nợ phải thu, phải trả theo từng đối tượng, đặc biệt các khoản quá hạn, có chênh lệch hoặc chưa được đối chiếu đầy đủ.
- Đối chiếu số lượng và giá trị tồn kho với biên bản kiểm kê, sổ kho và số liệu kế toán.
- Kiểm tra doanh thu, giá vốn và chi phí theo đúng kỳ phát sinh.
- Rà soát tài sản cố định, công cụ dụng cụ và chi phí trả trước về hồ sơ ghi nhận, thời điểm sử dụng và phân bổ.
- Đối chiếu lợi nhuận sau thuế với biến động tiền, phải thu, tồn kho và phải trả.
- Kiểm tra các khoản vay, lãi vay, giao dịch với bên liên quan và nghĩa vụ thanh toán đến hạn.
- Xác định doanh nghiệp có thuộc trường hợp phải kiểm toán hoặc có yêu cầu hồ sơ bổ sung theo chế độ kế toán áp dụng hay không.
Việc ký báo cáo nên đi sau bước rà soát nội bộ. Người đại diện có thể không trực tiếp nhập liệu, nhưng cần nắm các khoản mục biến động lớn và yêu cầu giải thích đối với những số liệu không phù hợp với hoạt động thực tế.
Lưu ý thực tế từ chuyên gia kế toán và thuế
Kế toán Lâm Nguyên lưu ý ba điểm thường bị bỏ sót:
- Báo cáo cân đối không có nghĩa là báo cáo đúng: Tổng tài sản bằng tổng nguồn vốn chỉ xác nhận phép cân đối kế toán, không xác nhận công nợ, tồn kho hay doanh thu đã có đủ căn cứ.
- Lợi nhuận tăng chưa chắc là tín hiệu tốt: Cần tách lợi nhuận từ hoạt động kinh doanh chính với thu nhập bất thường, hoàn nhập hoặc thanh lý tài sản.
- Dòng tiền phải được giải thích bằng vận hành: Khi CFO âm, cần truy đến từng nguyên nhân như chưa thu được tiền, mua hàng tăng, trả trước nhiều hoặc thanh toán công nợ dồn kỳ.
Case study thực tế
Tình huống: Doanh nghiệp thương mại báo doanh thu tăng 25% và lợi nhuận vẫn dương.
Vướng mắc: Khoản phải thu tăng 60%, CFO chuyển sang âm, một số khách hàng đã quá hạn nhưng chưa được phân loại.
Cách xử lý: Đối chiếu hợp đồng, hóa đơn, biên bản giao hàng, tuổi nợ và lịch sử thu tiền; đồng thời kiểm tra hàng tồn kho cuối kỳ.
Kết quả: Doanh nghiệp nhận diện được áp lực vốn lưu động và điều chỉnh kế hoạch thu hồi công nợ, thay vì chỉ nhìn vào mức tăng doanh thu.
Bài học: Đọc riêng từng báo cáo dễ bỏ sót rủi ro; phải đối chiếu doanh thu, phải thu và CFO trong cùng một lần rà soát.
Nếu doanh nghiệp đang có lợi nhuận nhưng dòng tiền yếu, công nợ hoặc tồn kho tăng nhanh, Kế toán Lâm Nguyên có thể hỗ trợ rà soát các biến động trọng yếu và đối chiếu số liệu trước khi đưa ra kết luận quản trị. Hotline 058.565.2555.
Phân tích nhóm chỉ số tài chính cốt lõi
Các chỉ số tài chính giúp chuyển số liệu trên báo cáo năm thành thông tin dễ sử dụng: doanh nghiệp có đủ khả năng trả nợ không, vốn lưu động đang bị giữ ở đâu, hiệu quả kinh doanh thực sự đến mức nào và lợi nhuận có bị khuếch đại bởi vay nợ hay không.
Không nên kết luận chỉ từ một chỉ số hoặc một ngưỡng cố định. Cách đọc đáng tin cậy hơn là so sánh nhiều kỳ, đối chiếu với đặc thù ngành và truy tìm nguyên nhân phía sau biến động.
Về nguyên tắc, chỉ số chỉ có giá trị khi số liệu đầu vào đã được chốt đúng. Sổ chi tiết, sổ cái và báo cáo tài chính cần thống nhất; báo cáo được lập trên số liệu sau khi khóa sổ và phải bao quát các nghiệp vụ phát sinh trong kỳ.
Bảng chỉ số cần theo dõi
| Nhóm | Chỉ số và công thức | Chỉ số cho biết | Cảnh báo khi phân tích |
| Thanh khoản | Hệ số hiện hành = Tài sản ngắn hạn / Nợ ngắn hạn | Khả năng dùng tài sản ngắn hạn để trả nợ ngắn hạn | Có thể bị nâng lên bởi tồn kho khó bán hoặc phải thu khó thu hồi |
| Thanh khoản | Hệ số thanh toán nhanh = (Tài sản ngắn hạn – Hàng tồn kho) / Nợ ngắn hạn | Khả năng thanh toán thận trọng hơn khi loại hàng tồn kho | Phải thu và các tài sản ngắn hạn khác vẫn cần xem xét về khả năng chuyển thành tiền |
| Hoạt động | Vòng quay phải thu = Doanh thu bán chịu / Phải thu khách hàng bình quân | Tốc độ thu hồi các khoản phải thu khách hàng | Nếu không tách được doanh thu bán chịu có thể dùng doanh thu thuần nhưng cần ghi rõ cách tính |
| Hoạt động | Kỳ thu tiền bình quân = Số ngày trong kỳ / Vòng quay phải thu | Số ngày bình quân để thu tiền khách hàng | Cần dùng nhất quán 365 ngày, 360 ngày hoặc số ngày thực tế của kỳ và so với chính sách tín dụng |
| Hoạt động | Vòng quay tồn kho = Giá vốn hàng bán / Tồn kho bình quân | Tốc độ luân chuyển hàng hóa | Vòng quay thấp có thể liên quan đến hàng chậm luân chuyển hoặc tồn kho ảo |
| Sinh lời | ROS = Lợi nhuận sau thuế / Doanh thu thuần | Lợi nhuận giữ lại trên mỗi đồng doanh thu | Cần tách ảnh hưởng của giá vốn, chi phí và thu nhập bất thường |
| Sinh lời | ROA = Lợi nhuận sau thuế / Tài sản bình quân | Hiệu quả sử dụng toàn bộ tài sản | Có thể giảm khi đầu tư tài sản chưa tạo doanh thu tương xứng |
| Sinh lời | ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân | Hiệu quả tạo lợi nhuận trên vốn của chủ sở hữu | ROE cao chưa chắc do vận hành tốt nếu nợ tăng mạnh |
| Đòn bẩy | Hệ số nợ = Tổng nợ / Tổng tài sản | Mức độ phụ thuộc vào nguồn vốn vay và công nợ | Nợ cao làm tăng áp lực lãi, trả gốc và dòng tiền |
| Đòn bẩy | D/E = Nợ phải trả / Vốn chủ sở hữu | Quy mô nợ so với vốn chủ | Vốn chủ thấp có thể làm D/E tăng mạnh dù nợ không đổi |
| Đòn bẩy | Khả năng trả lãi = EBIT / Chi phí lãi vay | Mức độ đủ sức dùng lợi nhuận trước lãi và thuế để trả lãi | Cần kiểm tra khi lãi vay tăng hoặc lợi nhuận hoạt động giảm |
Các tỷ số tài chính có thể có nhiều cách định nghĩa trong thực tế. Khi so sánh, cần giữ nhất quán công thức, kỳ dữ liệu và cách xác định số bình quân; nếu dùng công thức khác với bảng trên thì nên ghi rõ.
1. Khả năng thanh khoản
Hệ số thanh toán hiện hành cho biết tài sản ngắn hạn có đủ độ lớn để bù đắp nợ ngắn hạn trên sổ sách hay không:
Current Ratio = Tài sản ngắn hạn/Nợ ngắn hạn
Hệ số thanh toán nhanh thường loại hàng tồn kho khỏi tài sản ngắn hạn:
Quick Ratio = (Tài sản ngắn hạn – Hàng tồn kho) / Nợ ngắn hạn
Trong thực tế có nhiều cách định nghĩa quick ratio. Khi so sánh giữa các kỳ hoặc giữa các doanh nghiệp, cần dùng cùng một công thức và nêu rõ các khoản tài sản ngắn hạn nào đã được loại trừ.
Hệ số hiện hành thấp thường cho thấy áp lực thanh toán, nhưng hệ số cao cũng chưa chắc là tín hiệu tốt. Tài sản ngắn hạn có thể lớn do tồn kho chậm bán hoặc phải thu đã quá hạn, trong khi số tiền thực tế doanh nghiệp có thể sử dụng lại rất hạn chế.
Ở bước này, chúng tôi thường kiểm tra thêm ba dữ liệu: lịch thanh toán nợ vay, tuổi công nợ phải thu và khả năng chuyển hàng tồn kho thành tiền. Nếu chỉ lấy tổng số dư trên Báo cáo tình hình tài chính để tính, kết luận về thanh khoản dễ bị lạc quan quá mức.
2. Hiệu quả sử dụng vốn lưu động
Vòng quay phải thu phản ánh tốc độ thu hồi các khoản phải thu khách hàng từ hoạt động bán hàng:
Vòng quay phải thu = Doanh thu bán chịu / Phải thu khách hàng bình quân
Nếu không tách được doanh thu bán chịu, có thể dùng doanh thu thuần như một xấp xỉ nhưng cần ghi rõ cách tính. Từ đó có thể ước tính kỳ thu tiền bình quân:
Kỳ thu tiền bình quân = Số ngày trong kỳ / Vòng quay phải thu
Khi phân tích năm, có thể dùng 365 ngày hoặc quy ước 360 ngày nếu áp dụng nhất quán giữa các kỳ và các đối tượng so sánh.
Một lỗi dễ gặp là doanh nghiệp thấy doanh thu tăng nhưng không theo dõi số ngày thu tiền. Nếu kỳ thu tiền kéo dài, tăng trưởng doanh thu có thể đang làm vốn bị kẹt ở khách hàng thay vì tạo thêm tiền cho hoạt động.
Vòng quay hàng tồn kho được tính như sau:
Vòng quay tồn kho = Giá vốn hàng bán / Tồn kho bình quân
Vòng quay thấp cần được phân tích theo từng nhóm hàng, không nên chỉ xử lý bằng một con số chung. Qua thực tế rà soát, nguyên nhân có thể nằm ở hàng lỗi thời, hàng gửi bán chưa đối chiếu, định mức giá vốn chưa cập nhật hoặc số lượng trên sổ không khớp với kiểm kê thực tế.
3. Khả năng sinh lời
ROS cho biết doanh nghiệp giữ lại bao nhiêu lợi nhuận sau thuế trên một đồng doanh thu:
ROS = Lợi nhuận sau thuế / Doanh thu thuần
ROA đo hiệu quả tạo lợi nhuận từ toàn bộ tài sản:
ROA = Lợi nhuận sau thuế / Tổng tài sản bình quân
ROE đo mức lợi nhuận tạo ra trên vốn chủ sở hữu:
ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân
Khi đọc ROS, cần truy từ doanh thu xuống giá vốn và các khoản chi phí để biết biên lợi nhuận thay đổi do hoạt động kinh doanh hay do cách phân loại, ghi nhận chi phí. Với ROA, cần xem tài sản mới đầu tư đã tạo doanh thu chưa; còn với ROE, phải đọc cùng hệ số nợ để tránh kết luận rằng vốn chủ đang được sử dụng hiệu quả chỉ vì doanh nghiệp vay nhiều hơn.
Một công ty có ROE tăng nhưng ROA đi ngang có thể đang tạo lợi nhuận trên nền vốn chủ nhỏ hơn do tăng nợ. Khi đó, lợi ích của đòn bẩy phải được đặt cạnh chi phí lãi vay và rủi ro thanh toán.
4. Mức độ đòn bẩy và áp lực lãi vay
Hệ số nợ được tính bằng:
Debt Ratio = Tổng nợ / Tổng tài sản
D/E cho biết nợ phải trả lớn gấp bao nhiêu lần vốn chủ sở hữu:
D/E = Nợ phải trả / Vốn chủ sở hữu
Khả năng thanh toán lãi vay được xem xét qua:
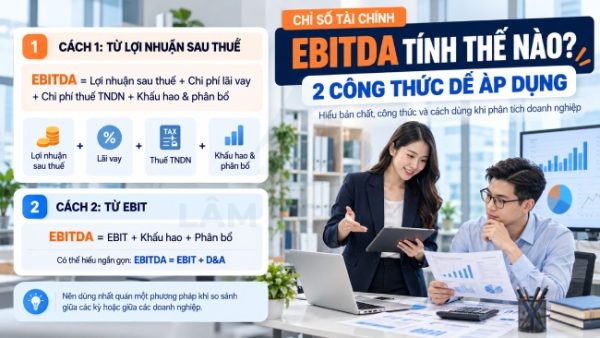
Interest Coverage = EBIT / Chi phí lãi vay
Chỉ số đòn bẩy không tự nó là tốt hay xấu. Vay nợ có thể hỗ trợ mở rộng hoạt động, nhưng nếu doanh thu và CFO không tăng tương ứng, doanh nghiệp sẽ chịu áp lực từ cả lãi vay, nợ gốc và vốn lưu động.
Khi rà soát nhóm này, cần đối chiếu hợp đồng vay, bảng tính lãi, dư nợ cuối kỳ, tài sản bảo đảm và thời hạn đáo hạn. Một số doanh nghiệp chỉ theo dõi tổng nợ mà bỏ qua việc phần lớn nợ sẽ đến hạn trong vài tháng tới, từ đó đánh giá thấp rủi ro dòng tiền.
Đọc chỉ số theo mối liên hệ
Không nên dùng một ngưỡng chung cho mọi ngành. Doanh nghiệp bán lẻ thường có vòng quay hàng hóa và cấu trúc công nợ khác doanh nghiệp sản xuất; doanh nghiệp công nghệ có thể ít tồn kho nhưng lại có chi phí nhân sự và phải thu theo hợp đồng dài hạn.
| Cặp chỉ số | Cách đọc thực tế |
| Current Ratio và Quick Ratio | Khoảng cách lớn giữa hai chỉ số cho thấy tài sản ngắn hạn phụ thuộc nhiều vào tồn kho |
| Vòng quay phải thu và CFO | Vòng quay giảm cùng CFO yếu là dấu hiệu cần kiểm tra việc thu tiền, nhưng vẫn phải xem thêm tồn kho, phải trả và các dòng tiền vận hành khác |
| ROS và vòng quay tài sản | ROS thấp nhưng vòng quay cao có thể là mô hình biên lợi nhuận mỏng, cần đánh giá theo ngành |
| ROA và ROE | ROE tăng nhanh hơn ROA cần được kiểm tra cùng mức tăng nợ |
| Hệ số nợ và khả năng trả lãi | Nợ tăng trong khi khả năng trả lãi giảm là dấu hiệu cần xem lại kế hoạch vay và dòng tiền |
| Vòng quay tồn kho và biên lợi nhuận | Tồn kho quay chậm nhưng lợi nhuận vẫn cao có thể cần kiểm tra giá vốn, dự phòng và khả năng tiêu thụ |
Một cách phân tích hữu ích là mô hình DuPont:
ROE = ROS × Vòng quay tài sản × Hệ số đòn bẩy tài chính
Trong mô hình DuPont ba thành phần, vòng quay tài sản thường được tính bằng doanh thu thuần chia tài sản bình quân, còn hệ số đòn bẩy tài chính bằng tài sản bình quân chia vốn chủ sở hữu bình quân.
Mô hình này giúp tách ROE thành ba nguyên nhân: biên lợi nhuận, hiệu suất sử dụng tài sản và mức sử dụng đòn bẩy. Nhờ đó, người quản lý biết ROE tăng do bán hàng có lãi hơn, sử dụng tài sản hiệu quả hơn hay do quy mô tài sản trên vốn chủ tăng.
Case study thực tế
Tình huống: ROE của một doanh nghiệp tăng từ 14% lên 22% sau một năm.
Vướng mắc: D/E tăng từ 0,7 lên 1,8, ROA gần như đi ngang và chi phí lãi vay tăng mạnh.
Cách xử lý: Tách ROE theo biên lợi nhuận, vòng quay tài sản và đòn bẩy; sau đó đối chiếu dư nợ với dòng tiền kinh doanh.
Kết quả: Mức tăng ROE chủ yếu đến từ việc sử dụng nợ nhiều hơn, chưa cho thấy hiệu quả vận hành cải thiện tương ứng.
Bài học: Không nên xem ROE cao là kết luận cuối cùng nếu chưa kiểm tra ROA, D/E và khả năng trả lãi.
Góc nhìn chuyên gia từ Kế Toán Lâm Nguyên
- Đừng hỏi chỉ số “cao hay thấp” trước khi hỏi chỉ số thay đổi vì nguyên nhân nào. Một biến động tốt trên bề mặt có thể xuất phát từ tồn kho tăng, vốn chủ giảm hoặc vay nợ mở rộng.
- Tỷ số chỉ đáng tin khi dữ liệu gốc sạch. Công nợ chưa đối chiếu, tồn kho chưa kiểm kê hoặc doanh thu sai kỳ có thể làm sai đồng thời nhiều nhóm chỉ số.
- Khi bàn giao hồ sơ cho đơn vị dịch vụ, doanh nghiệp nên cung cấp thêm kế hoạch vay, chính sách bán chịu, danh sách hàng chậm luân chuyển và các khoản đầu tư lớn. Đây là những thông tin thường không thể nhìn đầy đủ chỉ từ bảng cân đối số phát sinh.
Thực hiện quy trình phân tích báo cáo tài chính để phát hiện rủi ro và đưa ra hành động
Một quy trình phân tích tốt không dừng ở việc tính tỷ số. Quy trình đó phải trả lời được bốn câu hỏi: khoản mục nào đang biến động, nguyên nhân nằm ở đâu, ảnh hưởng đến tiền và nghĩa vụ thanh toán thế nào, doanh nghiệp cần làm gì tiếp theo.
Kế toán Lâm Nguyên thường kết hợp số liệu tối thiểu ba kỳ, phần thuyết minh, dữ liệu vận hành và dòng tiền thực tế. Cách làm này giúp phân biệt một biến động nhất thời với rủi ro có tính lặp lại.
Đối với phân tích dùng để kết luận trên báo cáo tài chính chính thức, nên sử dụng số liệu sau khi đã khóa sổ và kiểm tra tính thống nhất giữa sổ kế toán với các chỉ tiêu trình bày. Phân tích quản trị nội bộ có thể dùng số liệu tạm thời nhưng cần ghi rõ trạng thái dữ liệu. Việc bỏ sót nghiệp vụ hoặc đưa số liệu không khớp với tài khoản tương ứng có thể làm sai toàn bộ kết luận phân tích.
Quy trình tám bước
| Bước | Việc cần làm | Kết quả cần có |
| 1 | Xác định mục tiêu phân tích | Biết cần phục vụ quản trị, vay vốn, đầu tư hay kiểm soát rủi ro |
| 2 | Tìm hiểu ngành và mô hình kinh doanh | Có cơ sở chọn chỉ tiêu phù hợp |
| 3 | Thu thập báo cáo ít nhất ba kỳ | Nhìn được xu hướng thay vì một thời điểm |
| 4 | Kiểm tra tính nhất quán và thuyết minh | Xác định số liệu có thể sử dụng |
| 5 | Phân tích chiều ngang | Phát hiện khoản mục tăng, giảm bất thường |
| 6 | Phân tích chiều dọc | Đánh giá cơ cấu tài sản, nguồn vốn, doanh thu và chi phí |
| 7 | Tính tỷ số và đối chiếu dòng tiền | Kiểm tra thanh khoản, sinh lời, đòn bẩy và chất lượng lợi nhuận |
| 8 | Viết kết luận và hành động | Chuyển phát hiện thành việc cần xử lý, người phụ trách và thời hạn |
Bước 1: Xác định mục tiêu
Cùng một bộ báo cáo nhưng mục tiêu khác nhau sẽ dẫn đến cách đọc khác nhau. Chủ doanh nghiệp thường quan tâm tiền có đủ dùng, lợi nhuận có thực chất và nợ có an toàn không; ngân hàng quan tâm khả năng trả nợ; còn bộ phận quản trị cần biết nên điều chỉnh giá, chi phí, tồn kho hay chính sách bán chịu.
Nếu không xác định mục tiêu từ đầu, người phân tích dễ tính quá nhiều chỉ số nhưng không tạo ra quyết định cụ thể. Trước khi mở bảng tính, nên ghi rõ người sử dụng kết quả, kỳ phân tích và câu hỏi cần trả lời.
Bước 2: Hiểu ngành và mô hình kinh doanh
Không thể dùng cùng một tiêu chuẩn cho doanh nghiệp thương mại, sản xuất, dịch vụ và công nghệ. Doanh nghiệp bán lẻ có thể có vòng quay hàng tồn kho cao, trong khi doanh nghiệp sản xuất cần thời gian dài hơn để chuyển nguyên vật liệu thành thành phẩm và thu tiền.
Ở bước này cần thu thập thêm thông tin ngoài báo cáo:
- Chu kỳ mua hàng, sản xuất và bán hàng.
- Chính sách tín dụng cho khách hàng.
- Điều khoản thanh toán với nhà cung cấp.
- Tỷ trọng doanh thu theo sản phẩm hoặc dịch vụ.
- Mức độ phụ thuộc vào vay ngân hàng.
- Các khoản đầu tư, mở rộng hoặc thay đổi mô hình trong kỳ.
Một chỉ số giảm chưa chắc là rủi ro nếu doanh nghiệp đang mở rộng có kế hoạch. Ngược lại, một chỉ số vẫn nằm ở mức chấp nhận được nhưng giảm liên tục nhiều kỳ có thể báo hiệu vấn đề cấu trúc.
Bước 3: Thu thập và làm sạch dữ liệu
Nên lấy báo cáo tài chính, bảng cân đối số phát sinh và các bảng chi tiết liên quan trong ít nhất ba kỳ. Với doanh nghiệp có biến động lớn, cần kéo dài chuỗi dữ liệu để tránh kết luận từ một quý hoặc một năm bất thường.
Trước khi tính toán, cần kiểm tra:
- Chính sách kế toán có thay đổi giữa các kỳ không.
- Doanh thu và chi phí có được phân loại nhất quán không.
- Số đầu kỳ có đối chiếu được với số cuối kỳ trước không; nếu có điều chỉnh hồi tố hoặc phân loại lại thì đã được xử lý và giải thích phù hợp chưa.
- Các khoản phải thu, phải trả có được bù trừ hoặc tái phân loại không.
- Tài sản cố định, chi phí trả trước và khấu hao có biến động bất thường không.
- Có giao dịch thanh lý, vay mới, tăng vốn hoặc giao dịch với bên liên quan không.
Qua thực tế triển khai, nhiều bảng phân tích sai ngay từ dữ liệu đầu vào do lấy doanh thu ở một báo cáo, phải thu ở báo cáo khác kỳ hoặc dùng số cuối kỳ thay cho số bình quân. Kết quả có thể trình bày đẹp nhưng không phản ánh đúng hoạt động.
Bước 4: Phân tích chiều ngang
Phân tích chiều ngang so sánh cùng một khoản mục qua nhiều kỳ để nhận diện xu hướng:
Mức tăng giảm = Giá trị kỳ này – Giá trị kỳ trước
Tỷ lệ tăng trưởng = (Giá trị kỳ này – Giá trị kỳ trước) / Giá trị kỳ trước × 100%
Không nên chỉ đánh dấu khoản mục tăng mạnh. Cần xem các khoản mục có liên quan có biến động cùng hướng hay không.
Ví dụ, doanh thu tăng 20% nhưng phải thu tăng 55% và CFO giảm, vấn đề không nằm ở tốc độ bán hàng mà có thể nằm ở khả năng thu tiền. Tương tự, tồn kho tăng mạnh trong khi giá vốn và doanh thu gần như không đổi là tín hiệu cần kiểm tra hàng chậm luân chuyển, kiểm kê và cách ghi nhận giá vốn.
Bước 5: Phân tích chiều dọc
Phân tích chiều dọc chuyển từng khoản mục thành tỷ trọng trong một tổng thể:
Tỷ trọng hàng tồn kho = Hàng tồn kho / Tổng tài sản × 100%
Biên lợi nhuận gộp = Lợi nhuận gộp / Doanh thu thuần × 100%
Cách này giúp thấy cơ cấu thay đổi dù tổng quy mô doanh nghiệp tăng hoặc giảm. Chẳng hạn, tài sản tăng nhưng tỷ trọng tiền giảm, tỷ trọng phải thu tăng và nợ ngắn hạn tăng, doanh nghiệp có thể đang mở rộng bằng vốn lưu động vay hoặc công nợ nhà cung cấp.
Ở báo cáo kết quả kinh doanh, nên theo dõi tỷ trọng giá vốn, chi phí bán hàng, chi phí quản lý và chi phí tài chính trên doanh thu. Biên lợi nhuận gộp giảm liên tục cần được truy đến giá bán, giá mua, tỷ lệ hao hụt, cơ cấu sản phẩm hoặc việc phân bổ chi phí sản xuất.
Bước 6: Đối chiếu lợi nhuận với dòng tiền
Đây là bước thường tạo ra thông tin quan trọng nhất nhưng cũng hay bị bỏ qua. Người phân tích cần đặt lợi nhuận sau thuế cạnh CFO, biến động phải thu, tồn kho và phải trả để xác định lợi nhuận có chuyển thành tiền hay chưa.
Các tình huống cần kiểm tra:
- Lợi nhuận tăng nhưng CFO âm trong nhiều kỳ.
- Phải thu tăng nhanh hơn doanh thu.
- Tồn kho tăng nhanh hơn giá vốn.
- Phải trả tăng mạnh, khiến CFO tạm thời tốt lên do doanh nghiệp chưa thanh toán.
- Dòng tiền đầu tư âm do mua tài sản phục vụ mở rộng, hoặc do dự án chưa tạo ra hiệu quả.
- Dòng tiền tài chính dương chủ yếu vì vay mới để bù dòng tiền kinh doanh âm.
Dòng tiền đầu tư âm không phải lúc nào cũng tiêu cực. Cần xem tài sản được mua có đưa vào sử dụng đúng kế hoạch, có tạo thêm doanh thu hoặc tiết giảm chi phí hay chỉ làm tăng chi phí khấu hao và áp lực vay.
Bước 7: Xếp loại rủi ro
Sau khi tính toán, nên phân loại phát hiện theo mức độ thay vì liệt kê dàn trải. Một bảng cảnh báo đơn giản có thể gồm:
| Mức độ | Dấu hiệu | Việc cần làm |
| Theo dõi | Chỉ số biến động nhưng phù hợp với kế hoạch kinh doanh | Ghi nhận nguyên nhân và tiếp tục theo dõi kỳ sau |
| Cần xử lý | Phải thu, tồn kho hoặc chi phí tăng lệch với doanh thu | Kiểm tra chứng từ, đối chiếu chi tiết và lập kế hoạch xử lý |
| Ưu tiên cao | CFO âm kéo dài, nợ đến hạn lớn, khả năng trả lãi suy giảm | Lập phương án dòng tiền, thu hồi công nợ và làm việc với bên cho vay |
| Cần xác minh ngay | Sổ chi tiết không khớp sổ cái, tồn kho âm, doanh thu sai kỳ | Tạm dừng kết luận và truy nguyên bút toán, chứng từ |
Không nên gắn nhãn rủi ro chỉ dựa trên tỷ lệ. Cần ghi rõ số liệu nào tạo ra cảnh báo, nguyên nhân dự kiến, ảnh hưởng đến báo cáo hoặc dòng tiền và người chịu trách nhiệm xác minh.
Bước 8: Viết kết luận theo hướng hành động
Một kết luận thực tế nên đi theo cấu trúc:
Phát hiện → nguyên nhân → tác động → hành động
Ví dụ:
Phải thu khách hàng tăng 55% trong khi doanh thu chỉ tăng 20%. Nguyên nhân sơ bộ là mở rộng bán chịu cho một số khách hàng lớn. Điều này làm CFO suy giảm và tăng nhu cầu vốn lưu động. Doanh nghiệp cần lập bảng tuổi nợ, phân loại khoản có khả năng thu hồi và rà soát hạn mức tín dụng trước khi tiếp tục tăng doanh số.
Cách viết này hữu ích hơn câu “công nợ tăng cao, cần chú ý” vì đã chỉ ra việc cần làm và dữ liệu cần kiểm tra tiếp.
Những lỗi làm sai kết luận
- Chỉ nhìn doanh thu mà không xem khả năng thu tiền.
- Chỉ nhìn lợi nhuận sau thuế mà bỏ qua CFO.
- Xem ROE cao là tích cực mà không kiểm tra D/E và chi phí lãi vay.
- Dùng hệ số thanh toán hiện hành nhưng không đánh giá chất lượng tồn kho và phải thu.
- So sánh doanh nghiệp khác ngành như thể có cùng mô hình vốn lưu động.
- Kết luận từ một quý có giao dịch bất thường.
- Nhầm dòng tiền đầu tư âm với dấu hiệu xấu trong mọi trường hợp.
- Dùng số cuối kỳ để tính vòng quay hoặc ROA, ROE khi biến động tài sản lớn.
- Bỏ qua thuyết minh, ý kiến kiểm toán và giao dịch với bên liên quan.
- Không xác minh chênh lệch giữa báo cáo, sổ cái và bảng chi tiết trước khi đưa ra nhận định.
Góc nhìn chuyên gia từ Kế Toán Lâm Nguyên
- Phần khó nhất không phải là nhập công thức, mà là nối được chỉ số với nghiệp vụ thực tế. Khi phải thu tăng, cần biết tăng ở khách hàng nào, từ hợp đồng nào và đã thu được bao nhiêu tiền.
- Một phát hiện chỉ có giá trị khi gắn với hành động. Báo cáo phân tích nên chỉ rõ khoản mục cần kiểm tra, hồ sơ cần bổ sung, người phụ trách và thời điểm cập nhật.
- Khi thuê đơn vị dịch vụ, doanh nghiệp nên yêu cầu bàn giao cả bảng giải thích biến động, không chỉ một file tỷ số. Đơn vị làm bài bản phải chỉ ra được số liệu lấy từ đâu và vì sao đề xuất xử lý đó.
Case study thực tế
Tình huống: Doanh thu tăng đều nhưng số dư tiền cuối năm giảm mạnh.
Vướng mắc: Phải thu và tồn kho cùng tăng, trong khi CFO âm và doanh nghiệp vay thêm ngắn hạn.
Cách xử lý: Phân tích chiều ngang, tính số ngày thu tiền, kiểm tra tuổi tồn kho và đối chiếu dòng tiền vay với lịch thanh toán.
Kết quả: Rủi ro chính được xác định là vốn bị kẹt trong công nợ và hàng chậm luân chuyển, không phải do thiếu doanh thu.
Bài học: Kết luận về tăng trưởng phải đi cùng kiểm tra chất lượng dòng tiền và khả năng chuyển doanh thu thành tiền.
Các câu hỏi thường gặp:
Phân tích báo cáo tài chính gồm những báo cáo nào?
Thường phân tích Báo cáo tình hình tài chính, Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ và Thuyết minh BCTC để đánh giá tài sản, lợi nhuận, dòng tiền và các rủi ro liên quan.
ROA và ROE khác nhau như thế nào?
ROA đo khả năng tạo lợi nhuận từ tổng tài sản; ROE đo khả năng tạo lợi nhuận từ vốn chủ sở hữu. ROE cao chưa chắc tốt nếu doanh nghiệp sử dụng nhiều nợ.
Vì sao doanh nghiệp có lãi nhưng dòng tiền âm?
Thường do khách hàng chưa thanh toán, hàng tồn kho tăng, chi phí trả trước tăng hoặc doanh nghiệp đã chi tiền nhưng doanh thu chưa thu được tiền. Vì vậy, có lãi không đồng nghĩa có tiền mặt.
Có nên dùng phần mềm để phân tích báo cáo tài chính không?
Có thể, và thường hữu ích khi doanh nghiệp có nhiều kỳ dữ liệu. Phần mềm giúp tính ROA, ROE, biên lợi nhuận, dòng tiền và so sánh xu hướng nhanh hơn; nhưng công cụ không thay thế việc kiểm tra chất lượng số liệu đầu vào, định nghĩa tỷ số và bối cảnh hoạt động.
Kết luận
Phân tích báo cáo tài chính không chỉ là tính các chỉ số, mà là quá trình tìm ra nguyên nhân biến động, đánh giá rủi ro và hỗ trợ doanh nghiệp đưa ra quyết định phù hợp. Khi doanh thu, lợi nhuận, công nợ, tồn kho, dòng tiền và nợ vay được đối chiếu đồng thời, doanh nghiệp sẽ có cơ sở rõ hơn để kiểm soát vốn lưu động và lập kế hoạch tài chính.
Nếu cần hỗ trợ rà soát số liệu, phân tích báo cáo hoặc hoàn thiện hồ sơ tài chính cuối năm, vui lòng liên hệ Kế toán Lâm Nguyên qua Hotline 058.565.2555 để được tư vấn phù hợp với tình hình doanh nghiệp.