
Phương pháp nghiên cứu và xuất bản nội dung tại Kế toán Lâm Nguyên
Tại Dịch vụ kế toán Lâm Nguyên , chúng tôi định hướng xây dựng nội dung chuyên môn dựa trên ba nguyên tắc cốt lõi: chính xác về pháp lý, có cơ sở thực tiễn và mang lại giá trị ứng dụng cho doanh nghiệp.
Trong lĩnh vực kế toán, thuế và tài chính doanh nghiệp, một thông tin thiếu chính xác hoặc không được cập nhật kịp thời có thể dẫn đến sai sót trong hạch toán, kê khai thuế và lập báo cáo tài chính. Vì vậy, mỗi nội dung cần được nghiên cứu, kiểm chứng và rà soát chuyên môn trước khi công bố.
Để đảm bảo chất lượng thông tin, Kế toán Lâm Nguyên xây dựng phương pháp biên tập gồm 7 bước sau:
1. Nghiên cứu quy định pháp luật và xác định nhu cầu doanh nghiệp
Trước khi triển khai nội dung, chúng tôi xác định vấn đề chuyên môn, đối tượng độc giả và hệ thống quy định pháp luật có liên quan.
Quá trình nghiên cứu tập trung vào:
- Hệ thống pháp luật: Tra cứu Luật Kế toán, Luật Quản lý thuế, nghị định, thông tư và văn bản hướng dẫn đang có hiệu lực.
- Nhu cầu thực tế: Xác định những vướng mắc thường gặp trong tổ chức sổ sách, kê khai thuế, quyết toán thuế và lập báo cáo tài chính.
- Đặc thù doanh nghiệp: Phân tích sự khác biệt giữa doanh nghiệp thương mại, dịch vụ, sản xuất, xây dựng và các mô hình kinh doanh khác.
- Thay đổi chính sách: Theo dõi những quy định mới có ảnh hưởng trực tiếp đến nghĩa vụ kế toán và thuế.
Mục tiêu là lựa chọn những chủ đề có giá trị thực tiễn, giải quyết đúng vấn đề doanh nghiệp đang quan tâm.
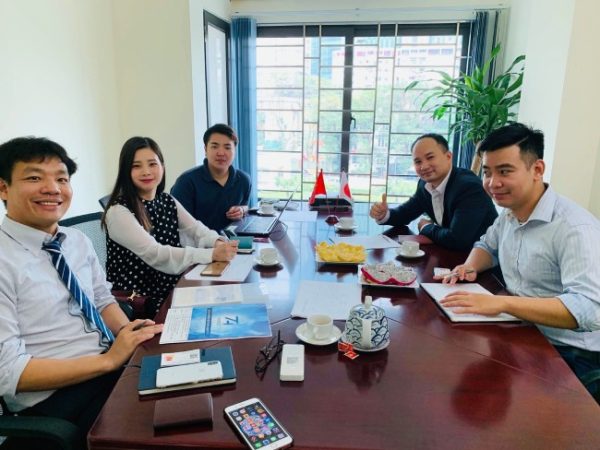
Đội ngũ của ketoanlamnguyen.com đang nghiên cứu các quy định pháp luật về thuế
2. Xây dựng tiêu chí đánh giá và kiểm chứng thông tin
Mọi nội dung chuyên môn được đánh giá dựa trên các tiêu chí thống nhất nhằm hạn chế thông tin thiếu căn cứ hoặc nhận định mang tính chủ quan.
Các tiêu chí trọng tâm gồm:
Tính chính xác pháp lý: Nội dung phải phù hợp với quy định hiện hành, xác định đúng đối tượng, điều kiện và thời điểm áp dụng.
Tính chính xác nghiệp vụ: Phương pháp hạch toán, kê khai và lập báo cáo phải tuân thủ nguyên tắc kế toán và chế độ kế toán tương ứng.
Tính ứng dụng: Hướng dẫn cần rõ ràng, có thể áp dụng vào những tình huống thực tế của doanh nghiệp.
Tính minh bạch: Các nhận định, số liệu, ví dụ và nội dung tư vấn phải có căn cứ, tránh khẳng định khi chưa đủ thông tin.
Tính cập nhật: Những thay đổi quan trọng về chính sách kế toán, thuế phải được rà soát để điều chỉnh nội dung khi cần thiết.
3. Phân tích nghiệp vụ và tình huống thực tế
Kiến thức kế toán không chỉ nằm ở các quy định pháp luật mà còn thể hiện qua khả năng vận dụng vào hoạt động kinh doanh.
Trong quá trình xây dựng nội dung, các vấn đề chuyên môn cần được phân tích dưới góc độ nghiệp vụ thực tế, bao gồm:
- Kiểm tra tính hợp lệ của hóa đơn, chứng từ kế toán.
- Đối chiếu doanh thu, chi phí và nghĩa vụ thuế.
- Phân tích nghiệp vụ hạch toán và xử lý sai sót kế toán.
- Kiểm tra sự phù hợp giữa sổ kế toán, tờ khai thuế và báo cáo tài chính.
- Nhận diện những rủi ro phát sinh trong quá trình kê khai, quyết toán và giải trình thuế.
Đối với các tình huống minh họa, cần làm rõ bối cảnh, nguyên nhân và phương án xử lý. Trường hợp sử dụng dữ liệu thực tế của khách hàng, thông tin nhận diện và dữ liệu nhạy cảm phải được bảo mật theo quy định.
4. Thu thập thông tin và đối chiếu từ nhiều nguồn
Để nâng cao độ tin cậy, Kế toán Lâm Nguyên ưu tiên phương pháp nghiên cứu đa nguồn thay vì phụ thuộc vào một tài liệu hoặc một nhận định riêng lẻ.
Các nhóm nguồn tham khảo bao gồm:
- Nguồn pháp lý chính thức: Văn bản quy phạm pháp luật và tài liệu từ cơ quan nhà nước có thẩm quyền.
- Nguồn hướng dẫn chuyên ngành: Giải đáp, hướng dẫn nghiệp vụ của cơ quan thuế và cơ quan quản lý tài chính.
- Nguồn chuyên môn: Tài liệu kế toán, chuẩn mực và hướng dẫn áp dụng chế độ kế toán phù hợp.
- Nguồn thực tiễn: Các tình huống nghiệp vụ, vướng mắc và phản hồi có thể kiểm chứng từ doanh nghiệp.
Khi xuất hiện thông tin khác nhau giữa các nguồn, nội dung phải được đối chiếu với văn bản có giá trị pháp lý phù hợp và xem xét hiệu lực tại thời điểm áp dụng.
5. Phân tích chuyên sâu và đề xuất phương án xử lý
Sau khi tổng hợp dữ liệu, nội dung được phân tích nhằm làm rõ bản chất nghiệp vụ, căn cứ pháp lý và khả năng áp dụng trong thực tế.
Quá trình phân tích tập trung vào:
Xác định bản chất vấn đề: Phân biệt sai sót kế toán, sai sót kê khai thuế và những khác biệt phát sinh từ quy định áp dụng.
Đánh giá rủi ro: Nhận diện nguy cơ ghi nhận sai doanh thu, chi phí, xác định không đúng nghĩa vụ thuế hoặc trình bày sai báo cáo tài chính.
So sánh phương án xử lý: Làm rõ điều kiện, ưu điểm, hạn chế và hệ quả của từng phương án khi có nhiều cách xử lý phù hợp với quy định.
Đề xuất giải pháp: Ưu tiên phương án có căn cứ, đảm bảo tính tuân thủ, tính nhất quán của dữ liệu kế toán và nhu cầu quản trị doanh nghiệp.
Mỗi kết luận cần được đặt trong bối cảnh cụ thể, tránh áp dụng một phương án cho mọi doanh nghiệp khi điều kiện thực tế khác nhau.
6. Kiểm duyệt chuyên môn và minh bạch thông tin tác giả
Kiểm soát chất lượng là yêu cầu quan trọng trước khi xuất bản các nội dung liên quan đến kế toán, thuế và tài chính.
Quy trình kiểm duyệt được xây dựng theo các nguyên tắc:
- Rà soát pháp lý: Kiểm tra căn cứ, hiệu lực, phạm vi điều chỉnh và điều kiện áp dụng của các quy định được đề cập.
- Kiểm tra nghiệp vụ: Đối chiếu phương pháp hạch toán, công thức tính, biểu mẫu và ví dụ minh họa.
- Kiểm chứng nội dung: Loại bỏ thông tin suy đoán, số liệu không có nguồn xác thực hoặc nhận định thiếu căn cứ.
- Minh bạch tác giả: Công khai người biên soạn, chuyên môn và người kiểm duyệt khi có thông tin xác thực.
- Kiểm tra tính độc lập: Phân biệt nội dung cung cấp kiến thức với nội dung quảng bá dịch vụ, tránh để yếu tố thương mại ảnh hưởng đến kết luận chuyên môn.
Đối với nội dung chuyên sâu, việc rà soát bởi nhân sự có năng lực và kinh nghiệm phù hợp là bước cần thiết để nâng cao chất lượng trước khi công bố.
7. Xuất bản, tiếp nhận phản hồi và cập nhật định kỳ
Chính sách kế toán và thuế có thể thay đổi theo thời gian. Do đó, chất lượng nội dung không chỉ được đánh giá tại thời điểm xuất bản mà còn phụ thuộc vào quá trình duy trì, cập nhật.
Kế toán Lâm Nguyên định hướng kiểm soát nội dung sau xuất bản thông qua:
- Theo dõi thay đổi pháp luật: Rà soát bài viết khi có luật, nghị định, thông tư hoặc hướng dẫn mới liên quan.
- Cập nhật nghiệp vụ: Điều chỉnh phương pháp hạch toán, biểu mẫu và ví dụ khi chế độ kế toán thay đổi.
- Tiếp nhận phản hồi: Ghi nhận những góp ý về tính chính xác, khả năng áp dụng và mức độ dễ hiểu.
- Công khai thông tin cập nhật: Thể hiện thời điểm rà soát, chỉnh sửa đối với những nội dung quan trọng.
- Kiểm soát nội dung cũ: Sửa đổi, bổ sung hoặc thông báo khi nội dung không còn phù hợp với quy định hiện hành.
Đặc biệt, những bài viết hướng dẫn kê khai thuế, quyết toán thuế và lập báo cáo tài chính cần được ưu tiên rà soát khi có thay đổi đáng kể về chính sách.
Nguyên tắc chất lượng nội dung của Kế toán Lâm Nguyên
Kế toán Lâm Nguyên xác định 5 nguyên tắc làm nền tảng cho hoạt động nghiên cứu và chia sẻ kiến thức chuyên môn:
- Chính xác: Mọi thông tin pháp lý và nghiệp vụ phải có căn cứ kiểm chứng.
- Khách quan: Phân tích vấn đề trên cơ sở quy định và bản chất giao dịch, không đưa ra kết luận thiếu căn cứ.
- Minh bạch: Thể hiện rõ nguồn thông tin, người chịu trách nhiệm nội dung và thời điểm cập nhật khi phù hợp.
- Thực tiễn: Ưu tiên kiến thức có khả năng ứng dụng, giúp doanh nghiệp nhận diện và xử lý vấn đề.
- Trách nhiệm: Kịp thời rà soát, đính chính nội dung khi phát hiện sai sót hoặc thay đổi pháp luật.
Cam kết về giá trị thông tin
Dịch vụ kế toán Lâm Nguyên hướng đến xây dựng nguồn kiến thức kế toán – thuế chính xác, minh bạch và có giá trị ứng dụng, giúp doanh nghiệp hiểu đúng quy định, nhận diện rủi ro và đưa ra quyết định tài chính trên cơ sở thông tin đáng tin cậy.
Nội dung trên website phục vụ mục đích tham khảo và phổ biến kiến thức chuyên môn. Đối với những vấn đề phát sinh từ hồ sơ, chứng từ hoặc giao dịch cụ thể, doanh nghiệp cần được đánh giá trên cơ sở dữ liệu thực tế và quy định áp dụng tại thời điểm xử lý.
Kế toán Lâm Nguyên – Đề cao tính chính xác, tuân thủ và trách nhiệm chuyên môn trong từng nội dung kế toán – thuế.